SAF-T: кой подава, откога и как да подготвите данните
Кой подава SAF-T в НАП и откога: петте етапа до 2030 г., месечният и годишният файл, файлът при поискване, корекциите и подготовката на данните.
 Петър ГеоргиевОсновател на KohiSoft
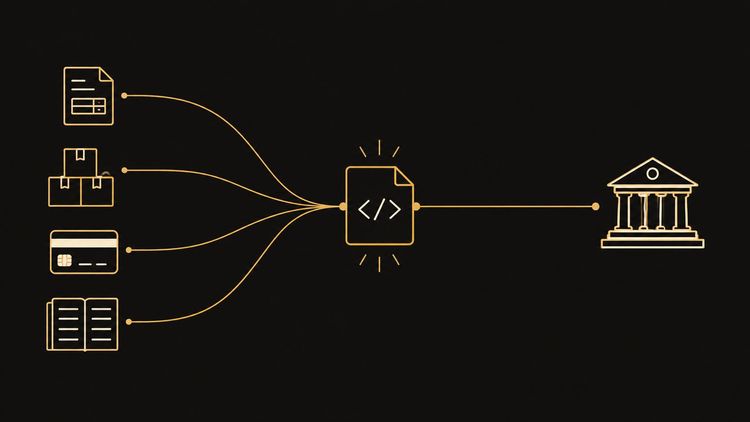
От 1 януари 2026 г. най-големите фирми в България всеки месец изпращат на НАП част от счетоводните си данни във файл с единна структура. Това е SAF-T, стандартният одитен файл за данъчни цели. Задължението се въвежда на етапи и от 1 януари 2030 г. ще обхване всички предприятия, регистрирани по ЗДДС.
По-долу ще намерите кой подава и откога, какво съдържа файлът, докога може да се поправят грешки и какво да подредите в данните си още сега.
Какво е SAF-T
Съкращението идва от английското Standard Audit File for Tax. Форматът е създаден от Организацията за икономическо сътрудничество и развитие (ОИСР) и вече се използва в Португалия, Франция, Румъния, Унгария и други държави. Българската версия е XML файл, чиято структура НАП определя със заповед на изпълнителния си директор.
Задължението е въведено с глава осма „б“ от Данъчно-осигурителния процесуален кодекс (ДОПК), а етапите са определени в § 17 от преходните и заключителните разпоредби на Закона за държавния бюджет за 2025 г.
Чрез файла НАП получава данни направо от счетоводството ви: за сметките и записванията, клиентите и доставчиците, фактурите, плащанията, стоките и дълготрайните активи.
Кой подава и откога
Етапите са пет. Категорията на фирмата (микро-, малко, средно или голямо предприятие) се определя по чл. 19 от Закона за счетоводството и се вижда от годишния финансов отчет. Праговете в закона са в лева, защото се отнасят за отчетите за 2023, 2024 и 2025 г. В скоби са посочени сумите в евро по фиксирания курс 1,95583 лв. за 1 евро.
- От 1 януари 2026 г. подават предприятията, които към 31 декември 2023 г. са били големи и са отговаряли на поне едно от двете условия: нетните им приходи от продажби за 2023 г. са били над 300 млн. лв. (около 153,4 млн. евро) или постъпленията от техните данъци и осигурителни вноски по сметките на НАП през 2023 г., намалени с възстановените суми, са били над 3,5 млн. лв. (около 1,79 млн. евро). НАП е изпратила напомнително писмо на 470 такива данъкоплатци.
- От 1 януари 2027 г. подават предприятията, които към 31 декември 2024 г. са били големи, средни или малки и по данните за 2024 г. са надхвърлили поне един от същите два прага.
- От 1 януари 2028 г. подават предприятията, които към 31 декември 2025 г. са били големи, средни или малки и през 2025 г. са надхвърлили поне един от два по-ниски прага: 15 млн. лв. (около 7,67 млн. евро) нетни приходи от продажби или 1,5 млн. лв. (около 767 хил. евро) постъпления по сметките на НАП, изчислени както в първия етап.
- От 1 януари 2029 г. подават всички предприятия, които към 31 декември 2026 г. са големи, средни или малки, независимо от приходите си.
- От 1 януари 2030 г. подават всички останали предприятия. Според разяснение на НАП става дума за предприятията, регистрирани по ЗДДС.
Чуждестранна фирма, която е регистрирана у нас само по ЗДДС и няма място на стопанска дейност в България, не подава SAF-T.
Какво се подава и докога
Файловете са три вида.
- Месечен файл. В него влизат счетоводните записвания за месеца, данните за клиенти, доставчици и стоки, фактурите и плащанията. Подава се до края на следващия месец. Например файлът за януари се подава до края на февруари. Първият файл, за януари 2026 г., трябваше да се подаде до 2 март 2026 г.: 28 февруари беше събота и срокът се премести на първия работен ден.
- Годишен файл за дълготрайните активи. Срокът е същият като за годишната данъчна декларация по Закона за корпоративното подоходно облагане: до 30 юни на следващата година. Един файл обхваща цялата година.
- Файл при поискване за стоките и материалите. Данните за наличностите и движението на запасите се подават, когато ги поиска орган по приходите, в срока, който той определи. От 1 юли 2026 г. НАП може да изисква файла за стоките от фирмите, които вече подават SAF-T.
Файловете, които се подават от 1 ноември 2026 г. нататък, трябва да са по версия 1.0.3 на схемата, която НАП утвърди със заповед от 13 октомври 2026 г. Ако счетоводната ви програма генерира файла, попитайте доставчика ѝ дали вече поддържа тази версия.
Грешки и корекции
Фирмите, които започват да подават SAF-T в някой от петте етапа, включително в последния от 1 януари 2030 г., могат да поправят файловете, които се отнасят за първите 12 месеца от възникването на задължението. НАП дава пример с първия етап: месечните файлове за 2026 г., включително отхвърлените заради грешки, може да се поправят с нов файл за същия месец до края на февруари 2027 г.
За файловете след първите 12 месеца правилото е по-строго. Ако НАП установи, че подаден файл не отговаря на изискванията, фирмата получава уведомление и трябва да отстрани несъответствието в 7-дневен срок от уведомлението.
Какво да подредите в данните си
Софтуерът генерира файла, но съдържанието му идва от вашите данни. Отговорите на НАП по въпроси на фирмите подсказват няколко неща, които е добре да проверите отрано.
- Сметкопланът трябва да е съпоставен с номенклатурата на НАП. Във файла всяка ваша сметка се посочва заедно със съответната сметка от номенклатурата на НАП.
- Всяка стока трябва да има код по Комбинираната номенклатура. Кодът на стоката във вашата система се съпоставя с осемцифрен код по Комбинираната номенклатура (КН8). Ако клиентите ви вече подават SAF-T, може да ви поискат кодовете на стоките, които им продавате. НАП уточнява, че това е въпрос на договорка между фирмите.
- Плащанията трябва да са в програмата. Файлът съдържа и данни за плащанията. На въпрос за касова книга на хартия НАП отговаря, че по Закона за счетоводството фирма, която ползва счетоводен софтуер, трябва да отразява плащанията в него.
- Данните може да идват от няколко програми. НАП приема данни, изнесени от една или от няколко системи, например от счетоводната и от складовата програма, стига файлът да отговаря на утвърдената структура. Ако смените програмата през периода, за който НАП поиска файла за стоките, можете да подадете два файла: един за времето преди смяната и един за времето след нея.
- Започнете с тестов файл. НАП има електронна услуга за подаване на тестов стандартен одитен файл. Използвайте я преди първото задължително подаване.
Откъде да започнете
- Проверете в кой етап сте. Категорията на фирмата и нетните приходи от продажби се виждат от годишния финансов отчет. Постъпленията по сметките на НАП уточнете със счетоводителя си, както и всичко, в което не сте сигурни, например дали фирма без регистрация по ЗДДС изобщо ще подава SAF-T.
- Попитайте доставчика на счетоводната програма как тя генерира SAF-T и дали поддържа версия 1.0.3.
- Съпоставете сметкоплана с номенклатурата на НАП и задайте на стоките кодове по КН8.
- Прехвърлете в програмата всичко, което още се води на хартия или в отделни таблици.
- Подайте тестов файл и отстранете грешките преди първия задължителен файл.
С какво помагаме
Самият файл остава работа на счетоводната програма и на счетоводителя ви. Ние подреждаме данните, които влизат в него. Когато фактурите, складът, онлайн магазинът и плащанията са в различни програми или в таблици, ги свързваме така, че данните да стигат до счетоводството пълни и навреме, без преписване на ръка. Вижте как работи това на страницата „Документи и данни без преписване“, а ако искате да разберете какво може да се свърже при вас, пишете ни.
Данните в статията са сверени с документите на НАП и с текстовете на законите към 17 октомври 2026 г.
Източници
- НАП: Системата за счетоводно отчитане SAF-T в България (заповедта на изпълнителния директор, схемата и документът „Въпроси и отговори“)
- Закон за държавния бюджет на Република България за 2025 г., § 17 от преходните и заключителните разпоредби (Държавен вестник)