Одиторски файл по Наредба Н-18: кой го подава и защо НАП го отхвърля
Вижте кои онлайн магазини подават одиторски файл по Наредба Н-18, докога се подава, какво съдържа и защо НАП може да го отхвърли. Пишем от собствен опит.
 Петър ГеоргиевОсновател на KohiSoft
Онлайн магазините, които при плащане с карта издават на клиента документ за регистриране на продажбата вместо фискален бон, подават всеки месец в НАП стандартизиран одиторски файл. Това е XML файл по образеца в Приложение № 38 към Наредба № Н-18. Във файла влизат всички поръчки, по които през месеца са доставени стоки или услуги, а за всяка поръчка се посочва кодът за начина на плащане.
Всеки месец генерираме такъв файл за собствените си онлайн услуги PostFast и SendHeron. Тук ще научите кой трябва да го подава, какво съдържа и защо НАП може да го отхвърли. Одиторският файл не е SAF-T (стандартният одитен файл за данъчни цели). За SAF-T вижте отделната ни статия.
Кой подава одиторски файл и при какви условия
- Магазините, които прилагат алтернативния режим. Когато клиентът плаща неприсъствено с кредитна или дебитна карта, наредбата позволява на онлайн магазина да издава документ за регистриране на продажбата вместо фискален бон (чл. 3, ал. 17). Който прилага този режим, подава одиторски файл за всеки календарен месец (чл. 52т, ал. 2). Магазин, който издава фискален бон за всяка продажба, не подава такъв файл.
- Плащанията с карта трябва да постъпват по ваша сметка. Можете да приемате плащания с карта само по платежни сметки на ваше име в банка или при друг доставчик на платежни услуги. Доставчикът трябва да е установен в ЕС или в държава, която обменя банкова информация с България за данъчни цели.
- Магазинът се регистрира в НАП предварително. Преди първата продажба подавате в НАП данни за магазина (наименование и домейн), за себе си и за начина, по който продавате (чл. 52м, чл. 52т, ал. 1 и Приложение № 33). Подавате ги по електронен път, с квалифициран електронен подпис. НАП присвоява на магазина уникален номер, който посочвате във всеки одиторски файл.
- Документът за клиента има задължителни реквизити. Той трябва да е четим и да съдържа поне следното: десетцифрен пореден номер и дата, данните на търговеца, номера на поръчката, референтния номер на плащането, стоките или услугите с цените им и QR код (чл. 52о).
При абонаментни услуги с повтарящо се плащане с карта, за което клиентът е дал предварително съгласие, наредбата допуска да не се издава фискален бон, ако клиентът получи документ с определени данни (чл. 3, ал. 1а). Тази разпоредба не изисква месечен одиторски файл. Кой вариант е подходящ за вашия бизнес, уточнете със счетоводителя си.
Кога и как се подава
- Срок. Подавате файла за всеки месец до 15-о число на следващия месец, например файла за октомври до 15 ноември.
- Начин. Подава се чрез електронната услуга на НАП „Подаване на стандартизиран одиторски файл“, с квалифициран електронен подпис.
- Проверка. Файлът трябва да съдържа уникалния номер на магазина, а данните в него да са логически и аритметично верни. НАП проверява това още при подаването.
- Валута. От 1 януари 2026 г. сумите във файла са в евро.
- Месец без доставки. Наредбата изисква файл за всеки календарен месец, но техническата схема на НАП (XSD) не допуска файл без поръчки. Ако през месеца не сте доставили нищо, уточнете с НАП или със счетоводителя си дали и какво да подадете.
Какво съдържа
- Данни за търговеца и магазина: ЕИК, присвоеният от НАП номер на магазина, домейнът, месецът и годината, за които се отнася файлът, както и дали продавате през собствен домейн, нает домейн или онлайн платформа.
- Всяка поръчка: номер и дата на поръчката, номер и дата на документа за регистриране на продажбата и редовете с артикулите. За всеки ред се посочват количеството, единичната цена без ДДС, ставката на ДДС, сумата на ДДС и общата сума на реда. Следват стойностите за цялата поръчка: сумата без отстъпка и без ДДС, отстъпката, ДДС и общата сума с ДДС.
- Плащането: кодът за начина на плащане, например виртуален ПОС, наложен платеж или доставчик на платежни услуги, и референтният номер на трансакцията. Когато плащането минава през доставчик на платежни услуги, задължително се посочват идентификаторът на доставчика (за чуждестранен доставчик например номерът му по ДДС) и наименованието му.
- Връщанията: броят на изцяло или частично върнатите поръчки и общата им стойност с ДДС. Двете полета са задължителни. За всяка върната поръчка се посочват номерът ѝ, върнатата сума, датата и начинът на връщане на парите.
Защо НАП отхвърля файла
НАП не публикува формулите, по които проверява файла. Ето какво сме научили, откакто го генерираме всеки месец.
- Сумата на поръчката се сверява с редовете. Общата сума на поръчката с ДДС трябва да е равна на сбора от общите суми на всички редове минус отстъпката, а общата сума на всеки ред трябва да е равна на единичната цена без ДДС, умножена по количеството, плюс ДДС за реда. Ако дори в една поръчка има разлика от един цент, НАП отхвърля файла за целия месец. Системата показва съобщение като „Сумата ORD_TOTAL2 на поръчка N не е коректна“ (ORD_TOTAL2 е общата сума на поръчката с ДДС).
- Сумата без ДДС и данъкът не се закръгляват поотделно. За всеки ред изчислете и закръглете само едната стойност, а другата получете, като извадите закръглената от общата сума на реда. Ако закръглите и двете поотделно, сборът им може да се различава от общата сума с един цент. Веднъж НАП ни отхвърли файла за цял месец точно заради такова разминаване. Когато количеството е по-голямо от едно, проверете и дали общата сума на реда е точно равна на единичната цена без ДДС, умножена по количеството, плюс ДДС за реда. Единичната цена без ДДС се посочва с два знака след десетичната запетая, затова след умножаването ѝ по количеството също може да се получи разлика от един или няколко цента. Ако сумите не съвпадат, уточнете със счетоводителя си как да отразите разликата.
- Отстъпките и използваният баланс на клиента влизат в полето за отстъпка. Всяко намаление на сумата за плащане, например използван баланс в профила на клиента, трябва да се отрази в отстъпката на поръчката, ако не е посочено на отделен ред. Иначе сметката няма да излезе.
- Полетата за връщанията се попълват винаги. В месец без нито едно връщане въведете нула за броя и за общата стойност на върнатите поръчки.
Ако НАП отхвърли файла, поправете грешката и го подайте отново, преди да изтече срокът. Затова не оставяйте подаването за последния ден.
Одиторският файл, SAF-T и електронните фактури
- SAF-T е друг файл. Задължението за подаване на SAF-T произтича от Данъчно-осигурителния процесуален кодекс и се въвежда поетапно за различните групи фирми. Файлът съдържа счетоводни данни и се подава до края на следващия месец. Подробности има в статията ни за SAF-T.
- Задължителното електронно фактуриране, което Министерството на финансите предлага да се въведе от 2028 г., според проекта ще обхване фактурите, които фирмите издават на други фирми и на държавни и общински органи. Проектът не споменава нито Наредба № Н-18, нито одиторския файл. Подробности има в статията ни за проекта.
С какво помагаме
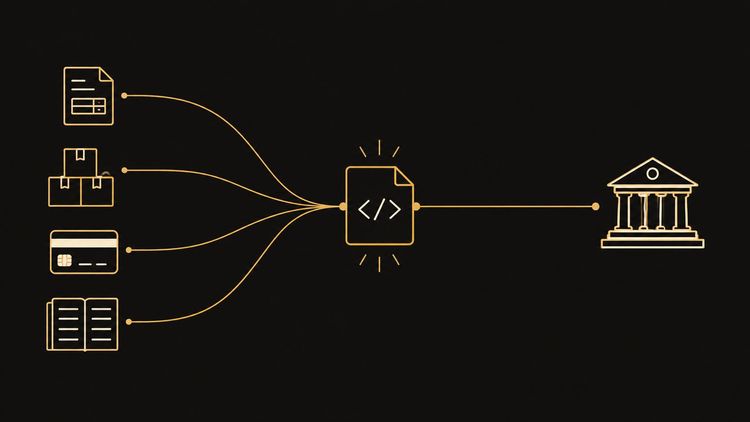
За собствените си онлайн услуги генерираме одиторския файл автоматично всеки месец от данните за поръчките, плащанията и връщанията, а в НАП го подава счетоводителят ни. Можем да направим същото и за вашия онлайн магазин: да събираме поръчките, плащанията и връщанията от магазина и от доставчика на платежни услуги, а после всеки месец да подготвяме файла. Подаването на файла и отговорността за данните остават за вас и за счетоводителя ви. Как работи това, вижте на страницата „Документи и данни без преписване“, а ако искате да разберете кои ваши системи можем да свържем, пишете ни.
Статията е сверена с текста на Наредба № Н-18 и със страниците на НАП към 17 октомври 2026 г.